融資が通ったとき、私は安心しました。
自分の事業計画が第三者から認められ、開業へ進んでよいと言われたように感じたからです。
しかし、実際に美容・リラクゼーション系サロンを開業すると、最高月商は約100万円まで伸びたものの、約7か月で閉店しました。
融資が通ったことは、その事業が継続して利益を出せると証明されたことではありませんでした。
今振り返ると、私は二つの計画を混同していました。
- 資金を借りるための計画
- 自分が投資を続行するか判断する計画
前者を作り込むだけでは、後者の答えは出ません。
この記事では、金融機関の審査内容を解説するのではなく、借りる側の経営者が、融資承認後も自分でGO/STOPを判断するために何を分けるべきかを、私の失敗から整理します。
融資制度、審査項目、金利、保証、必要書類は申込先や条件によって異なります。この記事は個別の融資・投資判断を勧めるものではなく、私自身の店舗開業で不足していた経営判断をまとめたものです。契約や資金調達は、金融機関や税理士などの専門家にも確認してください。
融資承認と事業の成立は、答えている問いが違う
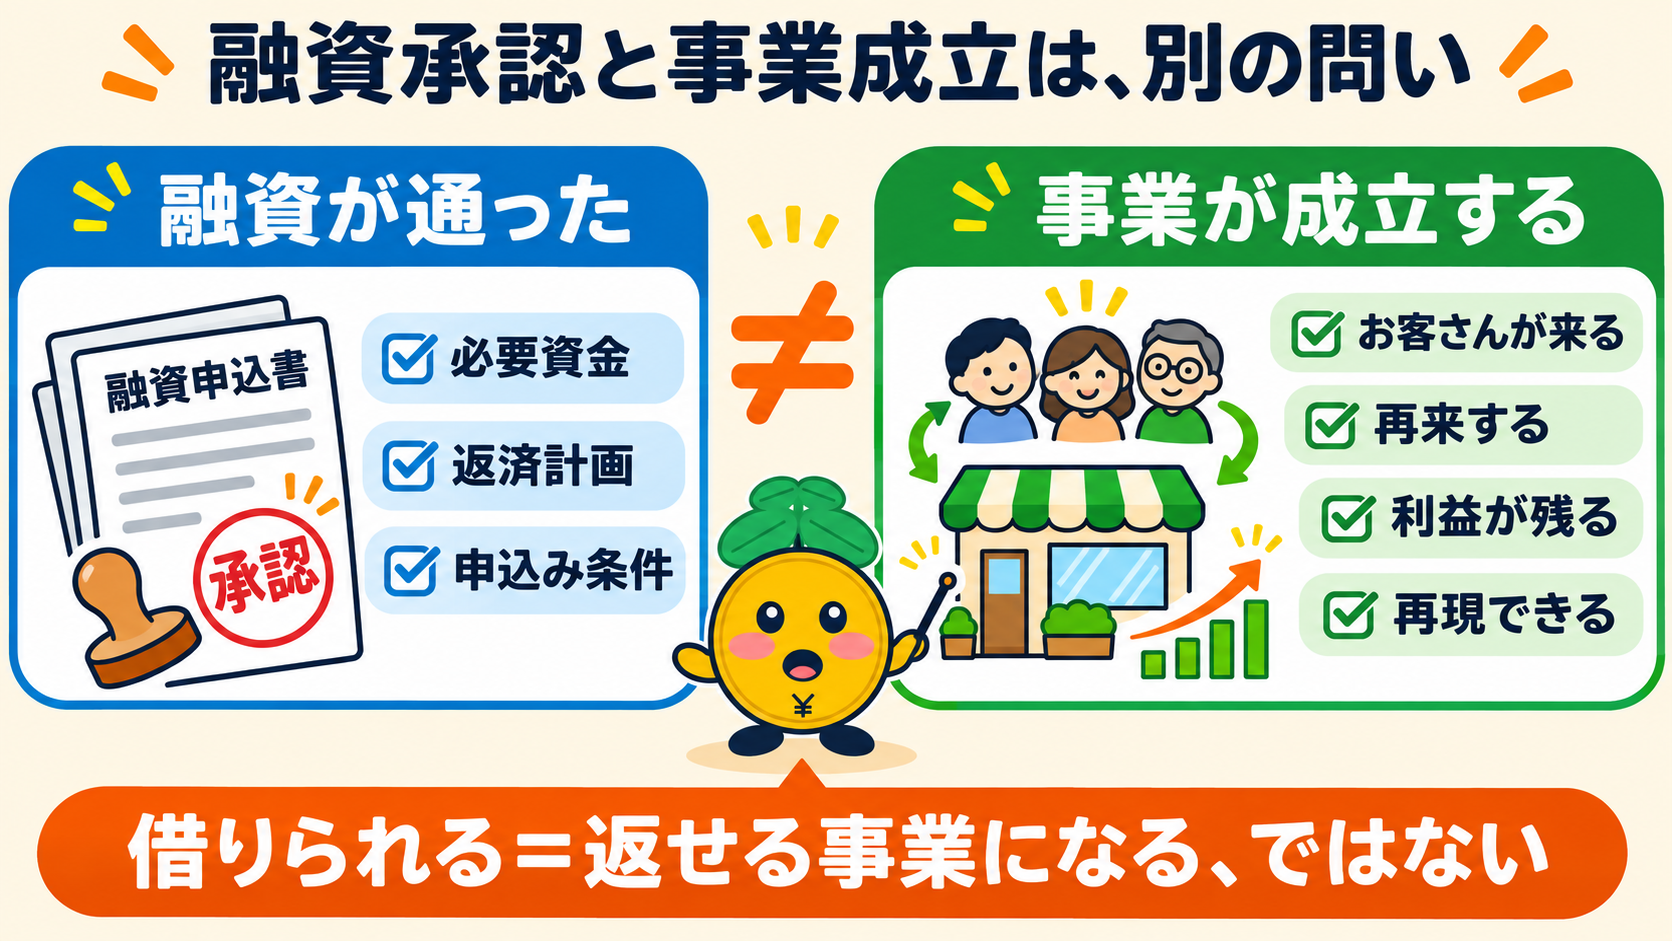
融資が通ったあと、私は次のように考えていました。
「第三者が計画を確認して融資してくれるのだから、事業として成立する可能性は高い」
しかし、開業後に必要だった答えは別でした。
- その地域で、実際にお金を払うお客さんがいるか
- 一度来たお客さんが再来するか
- 広告費を回収できるか
- 人件費や家賃を払っても利益が残るか
- 特定の人の販売力に頼らず再現できるか
- 売上が計画未達でも資金が尽きないか
融資承認を受けても、これらの数字が自動的に確認されるわけではありません。
少なくとも私の店では、融資が通ったあとに顧客を集め、採用した人と運営し、回数券販売に頼りすぎない収益構造を作る必要がありました。
「借りられる」と「返せる事業になる」は別の問いです。
私は融資申込みを「開業を止める最後の審査」のように見ていた
私の計画は、FC加盟から始まりました。
その後、物件を具体化し、融資を申し込み、契約、採用、工事へ進みました。
FC加盟 → 物件 → 融資申込み → 融資承認 → 契約 → 採用・工事 → 開業
当時の私は、この流れを一本の手続きとして考えていました。融資承認は、そのレールを進んでよいという大きな合図に見えました。
しかし、本来は一つ進むたびに、独立した判断が必要でした。
- 融資を申し込める状態でも、この物件で進むべきか
- 融資が通っても、この家賃と初期費用で契約すべきか
- 契約できても、すぐ採用と工事へ進むべきか
- 開業できても、追加資金を入れて運営を続けるべきか
融資承認のあとに判断を止めてしまうと、以降の契約や支出が「予定どおり進める作業」になります。
私に不足していたのは、融資申込みのための資料ではなく、予定どおりでも止まるための基準でした。
「借りる計画」と「続行を判断する計画」を分ける
二つの計画は、似ているようで目的が違います。
| 資金を借りるための計画 | 投資を続行するか判断する計画 | |
|---|---|---|
| 主な目的 | 必要資金と返済の見通しを整理する | 条件が悪化したときに進むか止まるか決める |
| 見る数字 | 開業費、運転資金、売上計画、返済額 | 実際の申込み、再来、粗利、集客費、固定費、手元資金 |
| 基準 | 計画上、資金が回るか | 悪いケースでも生き残れるか |
| 判断時期 | 融資申込み前 | 契約・工事・採用・追加支出の前ごと |
| 必要な結論 | いくら必要か | どの条件なら進み、どの条件なら止まるか |
私は左側を作りましたが、右側を十分に作っていませんでした。
売上計画が下振れしたとき、広告費が増えたとき、採用できなかったとき、回数券販売が計画に届かなかったとき。それぞれの対応を、契約前に決めていませんでした。
そのため、条件が変わっても「開業日へ向けて調整する」という方向で考え続けました。
本来は、条件が変わった時点で「計画を直す」だけでなく、事業自体を止める選択肢も同じ強さで持つべきでした。
融資を申し込む前に作る「悪いケース」
売上計画は、目標どおりのケースだけでは足りません。
私なら今、少なくとも次の三つを並べます。
| ケース | 想定 | 確認すること |
|---|---|---|
| 基準ケース | 想定した客数・単価で進む | 利益と返済後の手元資金 |
| 下振れケース | 客数・単価が計画より低い | 何か月耐えられるか、固定費を減らせるか |
| 撤退ケース | 売上が戻らず閉店する | 解約、原状回復、未消化回数券、残る支払い |
大事なのは、下振れケースを作っても、数字を見て安心するためだけに使わないことです。
「手元資金がこの水準を下回ったら追加投資しない」「再来率が一定期間改善しなければ縮小する」「契約条件がこの範囲に入らなければ物件を見送る」など、行動まで決めます。
具体的な数値は、事業の固定費、生活費、家族状況、他の収入によって違います。だからこそ、他社の成功モデルをそのまま使わず、自分が失っても生活と既存事業を守れる範囲から逆算します。
契約・工事・採用の前に置く5つのGO/STOP
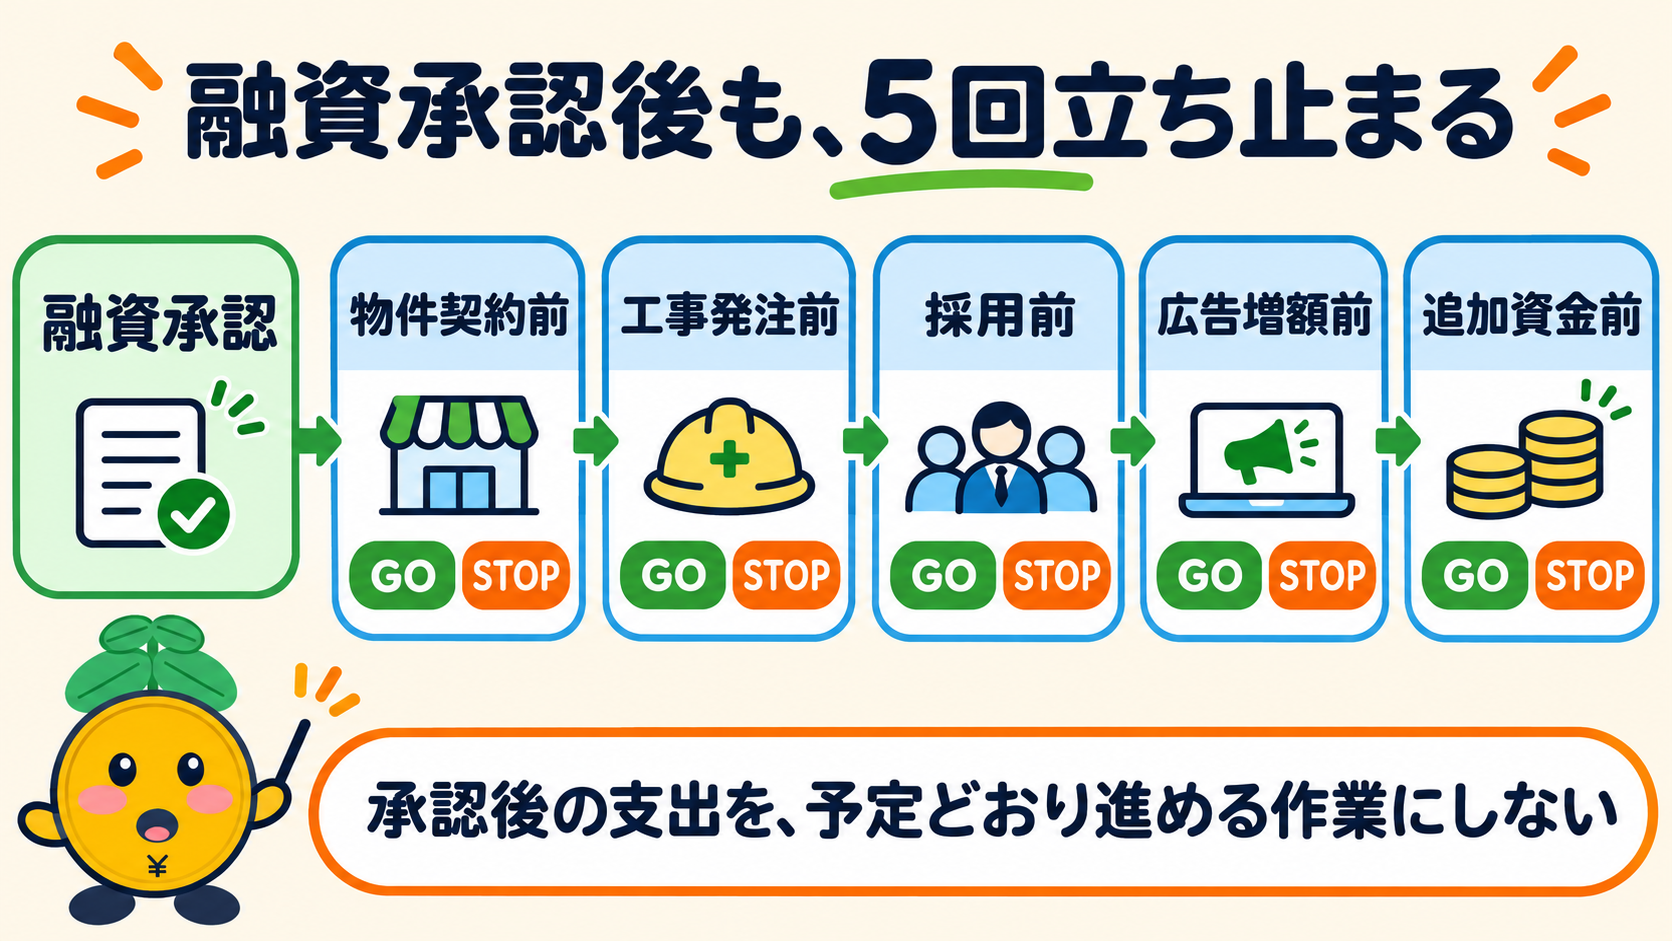
融資が通ったあとも、次の5か所で立ち止まります。
1.物件契約前
- 実際の家賃、共益費、保証料、工事条件を入れても成り立つか
- 想定より開業が遅れた場合の固定費に耐えられるか
- 解約条件と原状回復の範囲を確認したか
条件が基準を超えたら、融資承認済みでも物件を見送ります。
2.工事発注前
- 売上に直接必要な工事と、見栄えのための工事を分けたか
- 中古、レンタル、後回しにできる設備はないか
- 追加工事が出た場合の上限を決めたか
「せっかく店を作るなら」で金額を増やさず、需要確認に必要な最小限へ戻します。
3.採用前
- 一人で小さく提供して需要を確認したか
- 施術だけでなく、接客・提案・再来まで必要な仕事を説明できるか
- 売上が下振れしても人件費を払えるか
人を採れば売上が増えるのではなく、売れる仕組みを別の人でも再現できる段階で採用します。
4.広告費を増やす前
- 問い合わせから予約、来店、再来までの数字が分かるか
- 新規客一人を集める費用を何回の利用で回収できるか
- 広告を止めても既存客の再来で一定の売上があるか
反応が弱いまま広告費を増やすと、合わない商品や提案を大きく広げることになります。
5.追加資金を入れる前
- 問題は一時的な資金不足か、事業構造そのものか
- 追加資金で何を変え、いつまでにどの数字を改善するか
- 改善しなかった場合に止める日を決めたか
赤字を埋めるためだけの追加資金ではなく、改善策と期限がセットになっているかを確認します。
融資を否定したいわけではない
融資は、自己資金だけでは時間がかかる設備や仕組みを整え、成立が見えた事業を広げる力になります。
私が問題だと考えているのは、借りることそのものではありません。
未検証の需要、未確認の再来、再現できていない販売、交渉し切れていない固定費を残したまま、融資承認を理由に次の契約へ進んだことです。
今の私なら、先に小さく有料で提供し、粗利と再来を確認します。その数字を使って、必要な設備と資金だけを見積もります。
サロンで行う30日検証は、サロン開業を小さく始める方法|店舗を借りる前に試す30日検証で具体的にまとめています。
順番は、融資を受けて成立を探すのではなく、成立の兆しを確認してから融資の使い道を決めるです。
まとめ:融資承認後も、自分で審査を続ける
融資が通ると、ほっとします。私もそうでした。
しかし、その安心感で事業の判断まで終わらせてはいけません。
- 資金を借りるための計画
- 投資を続行するか判断する計画
この二つを分け、契約、工事、採用、広告、追加資金の前で、毎回GO/STOPを判断します。
今日できることは、事業計画書の横に一枚、次の表を作ることです。
| 判断する場面 | GOの条件 | STOP・見直しの条件 | 次に確認する日 |
|---|---|---|---|
| 物件契約 | |||
| 工事発注 | |||
| 採用 | |||
| 広告増額 | |||
| 追加資金 |
空欄を埋められないなら、次の契約へ進む前に、確認すべき数字が残っています。
融資が通ったことを、前へ進む理由の一つにはしても、止まらない理由にはしない。
私が店舗を閉めた経験から、今いちばん伝えたいことです。
FC加盟から閉店までの全体と、資金・物件・契約・採用での判断ミスは、サロン経営に失敗した理由|最高月商100万円でもFC店舗を7か月で閉めた実体験にまとめています。
コメント